Hoy en día la utilización de bases de datos, canalizadas a través de plataformas digitales que aplican una serie de algoritmos, en buena parte dan origen al valor empresarial, logrando que las transacciones sean mucho más ágiles, con alta rapidez, generando una gran cantidad de información en tiempo real. Esto no solo ha provocado que los modelos de negocios cambien velozmente, sino que la capacidad de revisión que tienen los procedimientos tradicionales se ha visto disminuida en su nivel de oportunidad y ejecución.
Podría pensarse que la capacidad técnica del auditor financiero está llegando a su obsolescencia y será reemplazada por la inteligencia artificial. Sin embargo, este cuestionamiento parte de una visión limitada de su trabajo, al reducirlo a comprobar cifras, conciliar registros y seleccionar muestras. Aunque algunas tareas rutinarias pueden automatizarse, la responsabilidad del auditor consiste en emitir una opinión sobre la razonabilidad de los estados financieros, identificar riesgos, cuestionar las afirmaciones de la administración y evaluar el cumplimiento del marco aplicable. Actualmente, los profesionales contables se desplazan del registro de operaciones hacia funciones de análisis y asesoría. Coman et al. (2022) atribuyen esta transformación a la tecnología, al factor humano y a la cultura organizacional, mientras Murtezaj et al. (2024) destacan su función pública y su aporte a la confianza social.
La tecnología no conduce a una reducción de la importancia del auditor financiero, sino que redefine y amplía su responsabilidad. En la nueva economía digital y social, el auditor debe convertirse en garante de la confianza sobre los datos, los sistemas automatizados, los modelos algorítmicos y la información financiera y no financiera que las organizaciones comunican a la sociedad.
DESARROLLO
Para la elaboración del presente artículo se aplicó una revisión integrativa de literatura con el propósito de examinar y relacionar investigaciones recientes sobre la transformación del papel del auditor financiero ante la inteligencia artificial, el análisis masivo de datos, blockchain, la automatización, la economía social y las nuevas demandas de transparencia y sostenibilidad.
De la revisión retrospectiva a la auditoría continua
El primer cambio se puede encontrar en la forma de obtener y analizar evidencia. La auditoría tradicional se ha apoyado considerablemente en muestras, comprobaciones manuales y revisiones efectuadas después de que las operaciones ocurrieron. La inteligencia artificial, la automatización robótica de procesos y el análisis de datos permiten examinar poblaciones completas de transacciones, identificar patrones atípicos y concentrar el trabajo humano en las operaciones con mayor nivel de riesgo.
La revisión sistemática de Murikah et al. (2024) señala que las herramientas de inteligencia artificial pueden analizar grandes volúmenes de información estructurada y no estructurada, automatizar conciliaciones y generar alertas sobre pagos inusuales, modificaciones excesivas, proveedores sospechosos o comportamientos que se apartan de los parámetros normales de una organización. De este modo, el auditor puede orientar su esfuerzo hacia las excepciones que requieren investigación y juicio profesional.
“La tecnología transforma la auditoría financiera, permitiendo analizar más datos y detectar riesgos oportunamente, mientras el auditor mantiene su responsabilidad de garantizar información confiable.”
La tecnología blockchain facilita la verificación de transacciones, el intercambio de información y la auditoría continua mediante registros distribuidos, trazables y resistentes a modificaciones. Zhang et al. (2025) destacan beneficios como mayor integridad de los datos, menos conciliaciones manuales y supervisión en tiempo real, aunque advierten que dependen de sistemas confiables, capacidad técnica y regulación adecuada. Además, la inteligencia artificial y blockchain se complementan: la primera detecta anomalías y predice riesgos, mientras la segunda fortalece trazabilidad, seguridad y transparencia financiera (Almasria et al., 2025).
La siguiente comparación describe las características habituales y las capacidades potenciales utilizadas desde el enfoque de una auditoría tradicional versus un enfoque digital, considerando cinco dimensiones, tales como, cobertura, oportunidad, calidad de evidencia, riesgos tecnológicos y necesidad de juicio profesional:
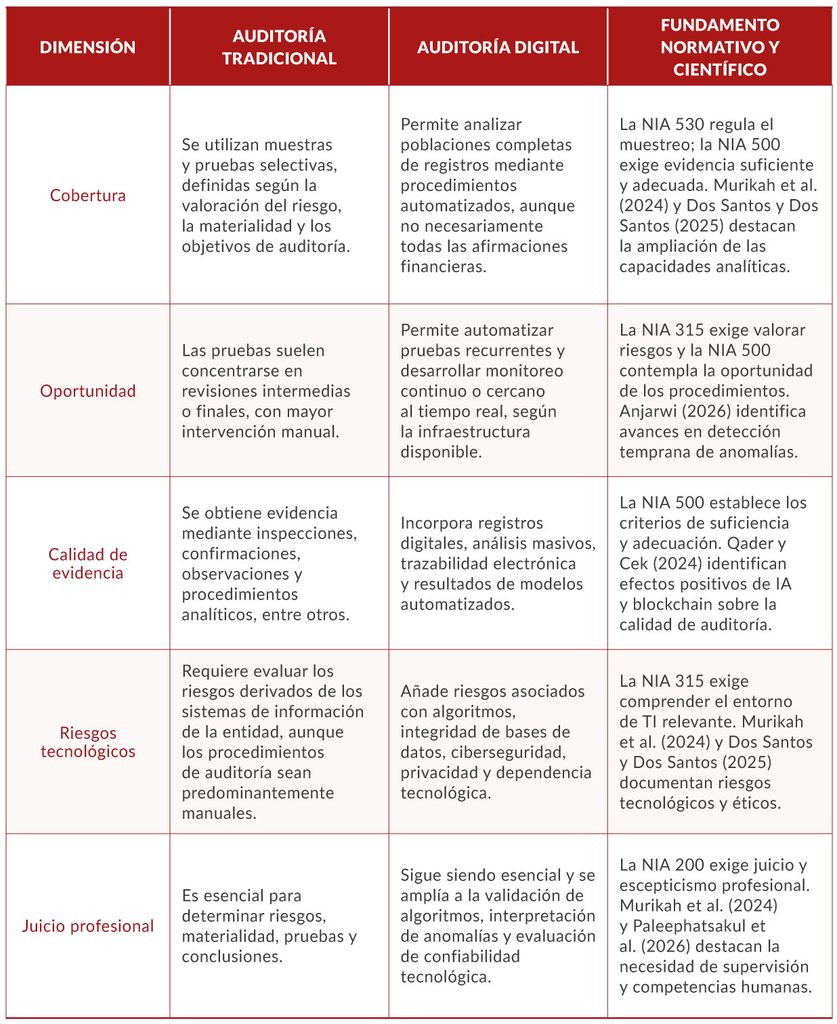
Esta evolución modifica la distribución del trabajo, pero no elimina la necesidad de un auditor. La máquina puede detectar una transacción inusual, pero no necesariamente comprende su sustancia económica, las motivaciones de las partes, el contexto regulatorio o el efecto que tendría sobre la opinión de auditoría. Por ello, el reto profesional no consiste en competir con la velocidad del algoritmo, sino en interpretar críticamente sus resultados.
En este sentido, el auditor necesita “adaptarse a roles más consultivos y estratégicos” (Sánchez-Atehortúa, 2024, p. 1). Esto implica participar en la evaluación de riesgos tecnológicos, comprender los sistemas de información, examinar controles automatizados y asesorar a las organizaciones sin comprometer la independencia que caracteriza su función.
El algoritmo no firma el dictamen
La automatización no convierte el juicio profesional en una actividad secundaria. Por el contrario, cuanto mayor sea la intervención de sistemas automatizados, más necesario será determinar si sus datos, supuestos y resultados son confiables.
Krasteva-Hristova (2026) sostiene que la información financiera y de sostenibilidad es más intensiva en datos y dependiente del juicio profesional. Aunque la inteligencia artificial puede buscar contratos, clasificar riesgos e identificar transacciones atípicas, también puede ocultar deficiencias, errores y sesgos. Por ello, el auditor debe evaluar la procedencia y calidad de los datos, los supuestos y limitaciones del algoritmo, y documentar su validez. La responsabilidad final no puede delegarse: corresponde al auditor cuestionar la herramienta y sustentar la conclusión emitida.
«La inteligencia artificial transforma la auditoría financiera, pero el criterio profesional, la independencia y la responsabilidad del auditor siguen siendo esenciales para garantizar la confiabilidad de cada dictamen emitido.»
En la práctica, esto amplía el objeto de la auditoría. Ya no basta con comprobar si los registros concuerdan con los documentos. También debe analizarse si el sistema que selecciona riesgos funciona correctamente, si los datos utilizados son completos, si existe trazabilidad de los cambios en el modelo y si una persona competente puede revisar y explicar la decisión automatizada.
La dimensión social de la auditoría
La nueva economía no es solamente digital; también es social. Los inversionistas, consumidores, trabajadores, reguladores y comunidades demandan información sobre sostenibilidad, diversidad, emisiones, prácticas laborales, gobierno corporativo e impacto social. Estas materias amplían el campo de actuación del auditor porque las organizaciones ya no son evaluadas exclusivamente por los beneficios que generan, sino también por la manera en que esos beneficios son obtenidos y distribuidos.
Berardi y Valentinetti (2022) señalan que blockchain, big data, inteligencia artificial e internet de las cosas permiten a las organizaciones de la economía social medir y comunicar valor, mejorar la transparencia, fortalecer la rendición de cuentas y facilitar la trazabilidad de recursos y la participación de grupos de interés. Sin embargo, disponer de indicadores no garantiza información de calidad, por lo que el auditor debe verificar su pertinencia, fuentes, metodología y correspondencia con las prácticas reales, reduciendo riesgos de greenwashing o exageración del impacto social. En este sentido, Ahmad y Ahmed (2026) proponen integrar gobierno de datos, explicabilidad, evaluación de sesgos y validación de expertos, destacando que la inteligencia artificial debe apoyar, y no sustituir, el juicio humano en la evaluación ESG, por sus siglas en inglés Environmental, Social and Governance.
La verificación social puede reducirse a tres reglas: seguir el recurso hasta su destino, recalcular el indicador desde su fuente y no aceptar una afirmación de impacto que exceda la evidencia disponible.
Por tanto, el auditor financiero del futuro tendrá que dialogar con especialistas ambientales, analistas de datos, expertos legales y profesionales de distintas disciplinas. Su valor no estará en conocer todos los temas con la misma profundidad, sino en integrar evidencias diversas, formular preguntas adecuadas y determinar si las afirmaciones realizadas por una entidad son razonables, trazables y comprensibles para sus destinatarios.
La independencia sigue siendo insustituible
Existe el riesgo de asumir que la tecnología es neutral y que, por ello, eliminará los conflictos de interés. Pero un sistema automatizado puede incorporar decisiones humanas desde la selección de los datos hasta la definición del criterio que considera una operación como riesgosa. Además, la presión del cliente, los incentivos comerciales y la cultura de una firma pueden influir tanto en una auditoría digital como en una auditoría tradicional.
Zhang y Wei (2022), tras analizar 5.246 auditorías en China, encontraron que una cultura ética se relaciona con menor administración de resultados y menos reexpresiones financieras, al atraer profesionales con valores compatibles y formar normas colectivas de conducta. En la economía digital, esto evidencia que la calidad de la auditoría no depende solo del software, sino también de profesionales capaces de cuestionar resultados y resistir presiones. Asimismo, Kurt et al. (2025), con 207 auditores, vincularon la evaluación emocional y el uso constructivo de las emociones con el juicio ético.
«La calidad de la auditoría no depende solo de la tecnología, sino también de la independencia, el juicio ético y la capacidad de cuestionar resultados para garantizar información confiable y transparente.»
La independencia, el escepticismo y la integridad no pueden programarse como simples funciones de un sistema. Requieren una cultura profesional que premie la calidad por encima de la rapidez, la verdad por encima de la complacencia y el interés público por encima de la rentabilidad inmediata.
La promesa tecnológica también tiene límites
La adopción tecnológica ofrece beneficios, pero una visión exclusivamente optimista sería irresponsable. La inteligencia artificial puede reproducir sesgos históricos, generar resultados difíciles de explicar y provocar una confianza excesiva en sus recomendaciones. Murikah et al. (2024), tras revisar 83 publicaciones, identificaron deficiencias en los datos, homogeneidad demográfica, correlaciones espurias, sesgos cognitivos y comparadores inadecuados, además de riesgos sobre privacidad, dependencia tecnológica y pérdida de habilidades humanas. Blockchain tampoco garantiza la verdad, pues un dato erróneo o fraudulento puede permanecer inmutable y ser difícil de corregir, junto con amenazas técnicas y regulatorias (Zhang et al., 2025). Finalmente, Berardi y Valentinetti (2022) advierten sobre la brecha digital, los costos energéticos y la posible reducción del control humano.
Estos argumentos no justifican rechazar la innovación. Señalan, más bien, que su incorporación debe ser proporcional, transparente y gobernada. Una auditoría tecnológicamente sofisticada, pero incapaz de explicar sus decisiones o proteger los datos personales, no representa necesariamente una auditoría de mayor calidad.
Las competencias del nuevo auditor
La transformación profesional exige más que dominar programas informáticos: el auditor necesita alfabetización digital y de datos, ciberseguridad, comprensión de inteligencia artificial, sostenibilidad, comunicación y criterio ético. Paleephatsakul et al. (2026) sostienen que tecnología e integridad se fortalecen mutuamente, mientras Nugrahanti et al. (2026) señalan que sus beneficios aumentan con capacitación, apoyo institucional e infraestructura adecuada para mejorar el desempeño.
Una agenda mínima para la profesión debería considerar cinco compromisos: revisar la calidad de los datos antes de confiar en los modelos; mantener una persona claramente responsable de cada conclusión; exigir trazabilidad y explicabilidad de las herramientas; actualizar de manera continua las competencias técnicas, éticas y sociales; y ampliar la visión del interés público para incluir las consecuencias ambientales y sociales de la actividad económica.
Conclusión
El auditor financiero no desaparecerá ante la inteligencia artificial, blockchain o el análisis masivo de datos, aunque algunas tareas repetitivas sí serán sustituidas. Su valor seguirá en aportar confianza, independencia y rendición de cuentas, seleccionando evidencia relevante, cuestionando su origen e interpretando resultados. Además, deberá verificar compromisos sociales, indicadores de sostenibilidad y decisiones automatizadas con impacto en grupos de interés.
«La innovación tecnológica fortalece la auditoría cuando integra supervisión humana, capacitación e integridad ética.»
La profesión deberá evitar dos extremos. El primero es rechazar la innovación y conservar procedimientos incapaces de responder a la velocidad de la economía digital. El segundo es adoptar tecnologías sin suficiente juicio crítico, como si la eficiencia técnica fuera equivalente a la confiabilidad. La respuesta se encuentra en una auditoría híbrida: tecnológicamente competente, éticamente firme, socialmente consciente y dirigida por profesionales responsables.
La nueva economía no necesita menos auditores. Necesita auditores capaces de hacer que la innovación rinda cuentas, que los algoritmos puedan ser cuestionados y que las promesas financieras, digitales y sociales estén respaldadas por evidencia suficiente. Allí reside el verdadero papel del auditor: convertir información abundante en confianza legítima.
Referencias bibliográficas:
- Ahmad, I., & Ahmed, T. (2026). AI-enhanced ESG framework for sustainability: A multi-sectoral analysis through an explainable AI approach. Sustainability, 18(2), 794. https://doi.org/10.3390/su18020794
- Aljaaidi, K. S., Alwadani, N. F., & Adow, A. H. (2023). The impact of artificial intelligence applications on the performance of accountants and audit firms in Saudi Arabia. International Journal of Data and Network Science, 7, 1165–1178. https://doi.org/10.5267/j.ijdns.2023.5.007
- Almasria, N. A., Ershaid, D., Jalghoum, Y. A., & Almajali, A. (2025). The role of FinTech in transforming risk management and financial services: A systematic review and meta-analysis. Financial and Credit Activity: Problems of Theory and Practice, 2(61), 409–429. https://doi.org/10.55643/fcaptp.2.61.2025.4698
- Anjarwi, A. W. (2026). The digital transformation of tax audits: How AI, big data, blockchain, and advanced analytics are reshaping tax evasion detection. Journal of Business Analytics. https://doi.org/10.1080/2573234X.2026.2644363
- Berardi, L., & Valentinetti, D. (2022). Digitalization of social impact for social economy organizations. Canadian Journal of Nonprofit and Social Economy Research, 13(2), 116–122. https://doi.org/10.29173/cjnser617
- Coman, D. M., Ionescu, C. A., Duică, A., Coman, M. D., Uzlau, M. C., Stanescu, S. G., & State, V. (2022). Digitization of accounting: The premise of the paradigm shift of role of the professional accountant. Applied Sciences, 12(7), 3359. https://doi.org/10.3390/app12073359
- Dos Santos, D. L. D. J. S., & Dos Santos, G. C. (2025). Technological convergence in financial auditing: A systematic literature review. Data Science in Finance and Economics, 5(4), 440–465. https://doi.org/10.3934/DSFE.2025018
- International Auditing and Assurance Standards Board. (2009a). International Standard on Auditing 200: Overall objectives of the independent auditor and the conduct of an audit in accordance with International Standards on Auditing. International Federation of Accountants.
- International Auditing and Assurance Standards Board. (2009b). International Standard on Auditing 500: Audit evidence. International Federation of Accountants.
- International Auditing and Assurance Standards Board. (2009c). International Standard on Auditing 530: Audit sampling. International Federation of Accountants.
- International Auditing and Assurance Standards Board. (2019). International Standard on Auditing 315 (Revised 2019): Identifying and assessing the risks of material misstatement. International Federation of Accountants.
- Krasteva-Hristova, R. (2026). Professional judgment and AI disclosure governance in audit and sustainability assurance: Public evidence from the UK Big Four. Journal of Risk and Financial Management, 19(9), 675. https://doi.org/10.3390/jrfm19090675