La sinfónica como metáfora
Considérese la analogía de una orquesta sinfónica. Los músicos afinan, pero lo que se escucha no parece música: es una mezcla de sonidos donde cada instrumento busca su lugar. Puede sonar a caos, pero todo tiene un propósito. Unos minutos después, con los mismos músicos e instrumentos, aparece una sinfonía. Algo parecido ocurre con los ecosistemas financieros. Hay nuevas tecnologías, ideas frescas y mucha energía, donde el éxito depende de que todos se integren, compartan reglas y sigan una dirección clara como equipo.
En este texto usamos esa imagen para explicar cómo funcionan las finanzas abiertas e integradas, qué reglas necesitan, qué tiene que vigilar el supervisor y, sobre todo, para quién se toca la música. Al revisar la evidencia del Global Findex 2025 del Banco Mundial para Ecuador, la conclusión es clara: la armonía del sistema se mide por la inclusión financiera efectiva. Esta armonía no surge por arte de magia; se diseña.
Partitura, director, afinación: Normas, supervisor, interoperabilidad, estándares comunes
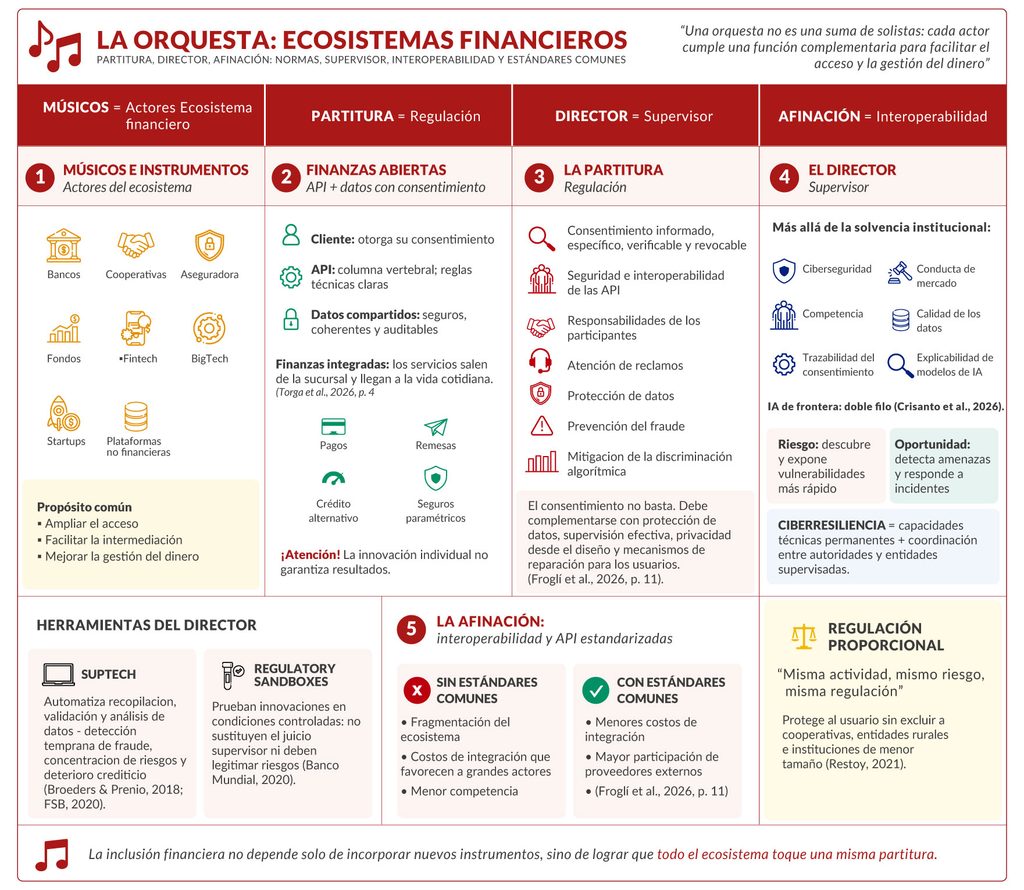
Una orquesta sinfónica no es una suma de solistas, sino una estructura integrada en la que cada instrumento cumple una función complementaria. La misma lógica permite comprender los ecosistemas financieros contemporáneos, que reúnen a bancos, cooperativas, aseguradoras, fondos, fintech, bigtech, startups y plataformas no financieras que interactúan para facilitar el acceso y la gestión del dinero. (Ver Diagrama No.1).
Lo nuevo es que estas relaciones ocurren mediante interfaces de programación de aplicaciones (API) y datos compartidos con el consentimiento del cliente, en el marco de las finanzas abiertas[1]. Las API son su columna vertebral: permiten que los sistemas se comuniquen bajo reglas técnicas claras y compartan datos de forma segura y auditable (Eroglu et al., 2026, p. 4). Así surgen las finanzas integradas: los servicios salen de la sucursal y aparecen en la vida cotidiana del usuario financiero: pagos, remesas, crédito alternativo y seguros paramétricos. (Ver Diagrama No.1).
Su propósito común es ampliar el acceso, facilitar la intermediación y mejorar la gestión del dinero. Sin embargo, la innovación individual no garantiza resultados; se requiere una “afinación e integración” compartidas, reglas claras y una dirección supervisora capaz de anticipar riesgos. (Ver Diagrama No.1).
La regulación representa la partitura del ecosistema. Deben establecerse reglas sobre consentimiento informado, específico, verificable y revocable; seguridad e interoperabilidad de las API; responsabilidades de los participantes; atención de reclamos; protección de datos; prevención del fraude y mitigación de la discriminación algorítmica. El consentimiento, por sí solo, no es suficiente: debe complementarse con protección de datos, supervisión efectiva, privacidad desde el diseño y mecanismos de reparación para los usuarios (Eroglu et al., 2026, p. 11). (Ver Diagrama No.1).
Diagrama No. 1
Fuentes citadas: Eroglu et al. (2026); Crisanto et al. (2026); Broeders & Prenio (2018); Financial Stability Board [FSB] (2020); Banco Mundial (2020); Restoy (2021); Guerrero R.M. y Arregui R (2026); Infobae (junio 2026).
El supervisor cumple el papel del director de orquesta. Su función ya no puede limitarse a la solvencia institucional, pues debe incorporar ciberseguridad, conducta de mercado, competencia, calidad de los datos, trazabilidad del consentimiento y comprensión de los modelos de inteligencia artificial. La IA de frontera incrementa la velocidad con que pueden descubrirse y explotarse vulnerabilidades, aunque también ofrece herramientas para detectar amenazas y responder a incidentes (Crisanto et al., 2026). Por ello, la ciberresiliencia exige capacidades técnicas permanentes y coordinación entre autoridades y entidades supervisadas. (Ver Diagrama No.1).
Las tecnologías SupTech pueden automatizar la recopilación, validación y análisis de información, facilitando la detección temprana de fraude, concentración de riesgos y deterioro crediticio (Broeders & Prenio, 2018; Financial Stability Board [FSB], 2020). Asimismo, los regulatory sandboxes permiten probar innovaciones bajo condiciones controladas, pero no sustituyen el juicio supervisor ni deben convertirse en mecanismos para legitimar riesgos (Banco Mundial, 2020). (Ver Diagrama No.1).
Finalmente, la interoperabilidad y las API estandarizadas son esenciales para evitar que los sistemas operen de manera aislada y dificulten la conexión entre los distintos actores del ecosistema financiero. Sin estándares comunes, los costos de integración favorecen a los grandes actores y limitan la competencia. La experiencia internacional muestra que la estandarización puede reducir costos y mejorar la participación de proveedores externos (Eroglu et al., 2026, p. 11). Una regulación proporcional —“misma actividad, mismo riesgo, misma regulación”— permite proteger al usuario sin excluir a cooperativas, entidades rurales o instituciones de menor tamaño (Restoy, 2021). Así, la inclusión financiera no depende solo de incorporar nuevos instrumentos, sino de lograr que todo el ecosistema toque una misma partitura. (Ver Diagrama No.1).
El público: la razón del concierto
Una sinfonía no cobra sentido en la partitura ni en la batuta del director, sino en la experiencia de quien la escucha. Del mismo modo, el ecosistema financiero debe evaluarse por el bienestar de las personas que corresponden a usuarios diversos con necesidades concretas, cuyas oportunidades de acceso, uso y aprovechamiento de los servicios financieros se reflejan en su salud y autonomía económica.
El Global Findex 2025, con datos de 2024, evidencia avances mundiales en inclusión financiera. Sin embargo, este reporte también muestra una exclusión que persiste: 1.300 millones de adultos carecen de cuenta bancaria, aunque 900 millones de ellos poseen teléfono móvil. Por su parte, Ecuador refleja esta paradoja con apenas 64,5 % de los adultos ecuatorianos que tienen una cuenta, cifra prácticamente estancada desde 2021 y 14,2 puntos inferior al promedio mundial. En otras palabras, aproximadamente uno de cada tres adultos en Ecuador continúa fuera del sistema financiero formal. Sin embargo, no basta con abrir cuentas; se debe lograr que sean útiles, asequibles y frecuentemente utilizadas.
Con relación a los resultados del Global Findex 2025, la distribución también es desigual entre ingresos, edades y territorios en Ecuador. Aunque la brecha de género disminuyó notablemente en este territorio, fue resultado parcial del retroceso masculino. Paralelamente, se amplió la desigualdad por ingresos, mientras jóvenes y población rural permanecen rezagados en Ecuador. Estos resultados demandan políticas focalizadas, innovación digital accesible y protección al consumidor para convertir la conectividad en una inclusión efectiva.
Por su parte, la infraestructura ofrece una base potente. La serie mensual del Banco Central del Ecuador muestra que el Sistema de Pagos Interbancarios canalizó más de 104.600 millones de dólares en 56,3 millones de transacciones, en el primer semestre de 2026. Esta cifra representa 14,6 % más que el mismo período de 2025. Por su parte, los canales de pago en tiempo real movieron USD 14.178,7 millones, casi siete veces lo registrado en el primer semestre de 2019 (Guerrero, 2026). Así también, en agosto del presente año, se canalizaron 18.602,39 millones en este sistema (BCE, 2026). Sin embargo, solo el 15 % de los adultos paga servicios básicos con el teléfono y el 43 % lo sigue haciendo en efectivo (Guerrero, 2026). El desafío ya no se concentra en si existe infraestructura digital, sino en quién puede aprovecharla, en qué condiciones y con qué protección. La tecnología está afinándose para quien ya ocupa su asiento; el reto es que llegue a quien sigue afuera del concierto.
“La inclusión financiera es la medida de la armonía del sistema: exige coordinar regulación, interoperabilidad y supervisión para que la innovación genere estabilidad, competencia y oportunidades sin profundizar la exclusión.”
La comparación con la sinfónica no es un ornamento retórico, sino que representa un instrumento de diagnóstico. De esta manera se permite formular, ante cualquier ecosistema financiero, cuatro preguntas verificables. Estas son: i) ¿Existe partitura, es decir, un marco normativo claro, proporcional y ejecutable? ii)¿Está afinada la orquesta y hay estándares comunes e interoperabilidad efectiva? iii) ¿Hay dirección o solo administración, supervisión anticipatoria o mero registro de infracciones? Y, sobre todo, iv)¿Para quién se toca?
Diagrama No. 2
Preguntas para diagnosticar un ecosistema financiero
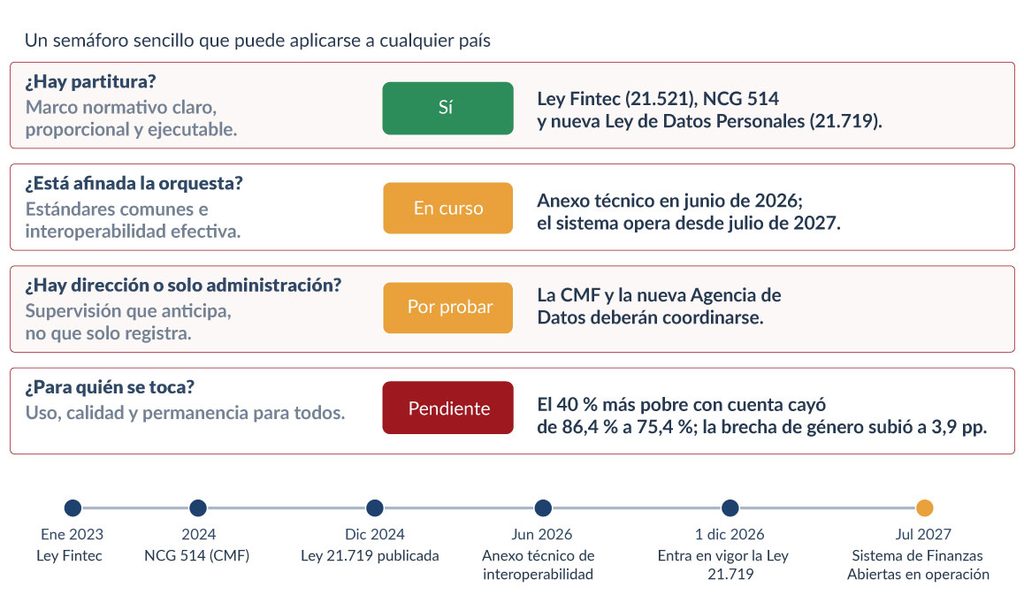
Aplicadas a Ecuador, estas preguntas permiten esbozar algunas primeras respuestas:
- En la partitura destacan la Ley Orgánica de Protección de Datos Personales (2021) y la Ley Fintech (2022), que encargó al regulador establecer las condiciones para que el sistema financiero preste servicios de banca abierta mediante API. Estas condiciones deberían fortalecerse conforme a las mejores prácticas. Los monitoreos regionales sitúan a Ecuador en fase de planificación, mientras que Brasil ya opera su sistema y Chile y Colombia avanzan en su implementación (Fiskil, 2026).
- La afinación avanza con la normativa secundaria en materia de protección de datos y la obligación de que las entidades adopten ISO 20022 hasta el 30 de noviembre de 2026, como antesala de los pagos inmediatos.
- La dirección y supervisión requieren coordinar a cinco supervisores y poner a prueba, a lo largo del tiempo, la eficacia del Consejo Nacional de Coordinación de Inclusión Financiera (CONCIF), cuya implementación debe apoyarse en estándares prospectivos y herramientas de inteligencia artificial.
- Finalmente, está el público. Una cuestión apremiante con relación a este grupo objetivo: mientras el 40 % más pobre pierda asientos y uno de cada tres adultos permanezca fuera del sistema, una parte importante de la sala seguirá sin ser escuchada.
La armonía de la inclusión financiera
Si la respuesta a las cuatro preguntas es afirmativa, el resultado es una sinfonía armónica que corresponde a innovación con estabilidad, competencia con colaboración y tecnología con propósito. Si alguna falla, se obtiene lo que hoy se escucha en algunos mercados: virtuosismo fragmentado, brillante en el detalle e inaudible en el conjunto.
Como advierte el Grupo Consultivo de Ayuda a la Población más Pobre (CGAP, por sus siglas en inglés, 2026b), las decisiones de política que se adopten hoy determinarán si la innovación financiera amplía la prosperidad o profundiza la exclusión. En síntesis, la inclusión efectiva (acceso, uso, calidad, protección y bienestar) mide la armonía del sistema. Las finanzas abiertas requieren al mismo tiempo reglas, supervisión y liderazgo. Y si no se atiende a los hogares más pobres y a las mujeres, la innovación puede incrementar las brechas.
“El reto de Ecuador es impulsar finanzas abiertas con reglas claras, datos protegidos y servicios accesibles que respondan a las necesidades de la población, reduzcan la exclusión financiera y amplíen las oportunidades para todos.”
Un ecosistema bien desarrollado no se mide por la cantidad de aplicaciones disponibles, sino por su capacidad para ofrecer servicios pertinentes a circunstancias específicas. Un ejemplo es la evaluación crediticia mediante datos alternativos para quienes carecen de historial financiero: los patrones de uso del teléfono predicen el repago con precisión comparable a la de los burós tradicionales (Björkegren y Grissen, 2020).
Ecuador tiene una oportunidad concreta. Las Leyes Fintech de 2022 y Protección de Datos 2021 prevén que las entidades financieras privadas ofrezcan finanzas abiertas mediante API y establece un horizonte de estandarización. El siguiente paso debería implementar una hoja de ruta pública: datos prioritarios, consentimiento comprensible, responsabilidades entre instituciones financieras y terceros, estándares de interoperabilidad con métricas de inclusión. Profundizar la supervisión de que la apertura de datos no se separe de la privacidad, la ciberresiliencia y la protección del consumidor.
Para Ecuador el desafío es doble: sentar a quienes siguen fuera y evitar que quienes ya entraron abandonen la sala. Interpretar bien no consiste en tocar rápido: consiste en tocar para esta sala.
Referencias bibliográficas:
- Arregui, R., Freija, P. y Guerrero, R. (2025, 1 de octubre). Ecuador: servicios financieros digitales, tarea pendiente. Punto de Vista, Universidad Espíritu Santo. https://puntodevista.uees.edu.ec/ecuador-servicios-financieros-digitales-tarea-pendiente
- Banco Central del Ecuador. (2023). Informe estadístico de inclusión financiera: septiembre 2023. https://contenido.bce.fin.ec/documentos/Estadisticas/SectorMonFin/InclusionFinanciera/InfEst_IF_092023.pdf
- Banco Central del Ecuador. (2026). Información Estadística Mensual BCE. https://contenido.bce.fin.ec/documentos/informacioneconomica/PublicacionesGenerales/IndiceIEM.html
- Banco Mundial. (2020). How regulators respond to FinTech: Evaluating the different approaches—Sandboxes and beyond (FinTech Note No. 5). https://documents1.worldbank.org/curated/en/579101587660589857/pdf/How-Regulators-Respond -To-FinTech-Evaluating-the-Different-Approaches-Sandboxes-and -Beyond.pdf
- Banco Mundial. (2025). The Global Findex Database 2025: Connectivity and Financial Inclusion in the Digital Economy. https://openknowledge.worldbank.org/entities/publication/8b9002b6-d8dd-426c-aa7c-6d7d16902cd7
- Björkegren, D. y Grissen, D. (2020). Behavior revealed in mobile phone usage predicts credit repayment. The World Bank Economic Review, 34(3), 618–634.
- Broeders, D. y Prenio, J. (2018). Innovative technology in financial supervision (suptech): The experience of early users (FSI Insights on Policy Implementation No. 9). Bank for International Settlements. https://www.bis.org/fsi/publ/insights9.htm
- Crisanto, J. C., Currat, A. y Yong, J. (2026). When machines attack: Frontier AI cyber threats and policy responses in the financial sector (FSI Occasional Paper No. 28). Bank for International Settlements. https://www.bis.org/publications/fsi-paper-28-when-machines-attack-frontier-ai-cyber-threats-and-policy-responses-financial-sector
- Eroglu, H., Cornelli, G., Frost, J., Rühmann, F. y Shreeti, V. (2026). Opening doors to open finance: Evidence from the international experience (BIS Papers No. 168). Bank for International Settlements. https://www.bis.org/publ/bppdf/bispap168.htm
- Financial Stability Board. (2020). The use of supervisory and regulatory technology by authorities and regulated institutions: Market developments and financial stability implications. https://www.fsb.org/wp-content/uploads/P091020.pdf
- Fiskil Open Finance. (2026). Ley de Protección de Datos de la UE sin Esfuerzo. https://www.fiskil.com/
- Guerrero, R. M. (2026, 27 de agosto). Pagos e inclusión financiera en Ecuador. Expreso. https://www.expreso.ec/opinion/pagos-e-inclusion-financiera-ecuador-293739.html
- Infobae. (2026, 3 de junio). América Latina emerge como polo estratégico del Open Finance global, revela reporte de Sensedia. https://www.infobae.com/america/agencias/2026/06/03/america-latina-emerge-como-polo-estrategico-del-open-finance-global-revela-reporte-de-sensedia/
- Latinia. (2026). Informe sobre banca abierta y fintech en América Latina. https://latinia.com/recursos/open-finance-latam-mapa-regulatorio-2026
- Ley 21.521. (2023). Ley Fintech. Biblioteca del Congreso Nacional de Chile. https://www.bcn.cl/leychile/navegar?idNorma=1187323
- Ley 21.719. (2024). Ley de Protección de Datos Personales. Biblioteca del Congreso Nacional de Chile. https://www.bcn.cl/leychile/navegar?idNorma=1209272
- Restoy, F. (2021). Fintech regulation: How to achieve a level playing field (FSI Occasional Paper No. 17). Bank for International Settlements. https://www.bis.org/fsi/fsipapers17.pdf
[1]Las finanzas abiertas consisten en que, con la autorización del cliente, las instituciones financieras compartan sus datos con terceros, otras instituciones y desarrolladores para crear nuevas aplicaciones y servicios (Eroglu et al., 2026, p. 2).