Históricamente, se ha percibido a la gestión de la sostenibilidad y a los reportes ambientales como labores de soporte corporativo o cumplimiento ético de carácter voluntario, limitadas a la narrativa cualitativa de la conservación. No obstante, en el entorno contemporáneo, el concepto de Ambiente, Social y Gobernanza (ESG, por sus siglas en inglés Environmental, Social, and Governance) se ha transformado en una estrategia de negocios fundamental.
Durante los últimos cinco años, el desarrollo y énfasis global de este enfoque ha impulsado a las corporaciones a adoptar estrategias sostenibles y a estructurar marcos de referencia rigurosos para la implementación de mejores prácticas globales. Lo que inició como una filosofía de legitimidad social ha madurado hasta convertirse en una variable estratégica y financiera explícita que redefine la toma de decisiones informada de las partes interesadas (stakeholders).
El Contexto Regulatorio y la Asimetría de Mercado en el Ecuador
El avance global de la disciplina ESG camina a pasos acelerados. En geografías con mercados financieros de mayor amplitud y madurez, estas estrategias han superado las expectativas iniciales de los hacedores de política, transitando hacia la sofisticación de la ingeniería financiera ambiental: desde la emisión de títulos por aire puro y bonos con propósito social, hasta la fijación de métricas anuales obligatorias de reducción de gases de efecto invernadero (GEI). Estos hitos son publicados rigurosamente en memorias de sostenibilidad donde el mercado evalúa el alineamiento real del negocio con los objetivos globales de descarbonización.
“El reconocimiento y medición de los créditos de carbono no posee una respuesta única; depende de la esencia económica de la transacción, el modelo de negocio y su destino estratégico.”
En el Ecuador, el panorama normativo actual exhibe una adopción asimétrica y segmentada. A nivel general, en el sector real de la economía no existen regulaciones transversales específicas que obliguen a las corporaciones a la implementación y reporte de mejores prácticas ESG. Sin embargo, el sector financiero ecuatoriano constituye la gran excepción.
Dado su alto nivel de regulación y supervisión, las instituciones financieras locales ya operan bajo políticas regulatorias vigentes emitidas por los organismos de control, enfocadas principalmente en la gobernanza y en la gestión técnica del riesgo ambiental y social. A pesar de esta brecha normativa en el sector real, el avance del mercado internacional obliga a las firmas locales a anticiparse, puesto que las cadenas de valor globales y las fuentes de financiamiento externo exigen transparencia métrica y financiera.
La Complejidad Técnica en el Reconocimiento de los Derechos de Emisión
Dentro de la sofisticación estratégica de los negocios sostenibles, los denominados «derechos de emisión y créditos de carbono» representan uno de los instrumentos más disruptivos y complejos para la profesión contable y financiera. Lejos de contar con una solución estandarizada u homologada por una norma única explícita, el tratamiento de estos instrumentos constituye una verdadera trivia técnica bajo las Normas Internacionales de Información Financiera (NIIF). El proceso de reconocimiento y medición en los estados financieros no posee una respuesta única genérica; esta dependerá rigurosamente de la esencia económica de la transacción, del modelo de negocio de la entidad y del destino estratégico que se asigne al instrumento.
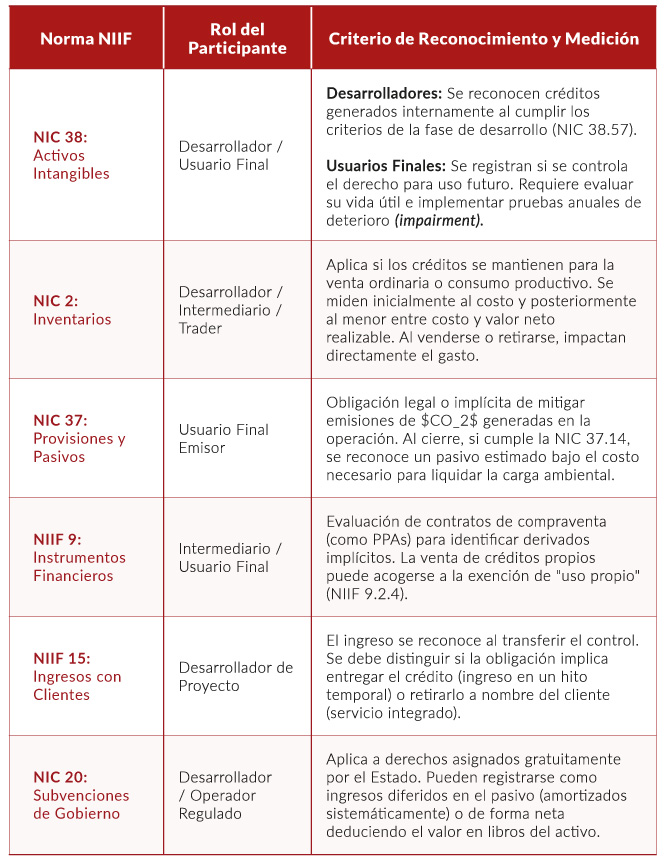
Para resolver esta ambigüedad contable y asegurar una presentación fiel del rendimiento y la situación financiera, el profesional de finanzas debe evaluar la sustancia de la operación bajo los distintos marcos normativos vigentes de las NIIF. Con el objetivo de optimizar el análisis, se presenta a continuación una matriz técnica sintetizada que delimita el tratamiento aplicable según el rol de la entidad (desarrolladores, intermediarios o usuarios finales):
Matriz Técnica de Tratamiento Contable bajo el Marco de las NIIF
Discusión: LA INTEGRACIÓN DE LAS FINANZAS Y LA ESTRATEGIA SOSTENIBLE
El análisis técnico de la matriz contable demuestra con absoluta claridad analítica que la contabilidad y las finanzas modernas están indisolublemente atadas al conocimiento profundo de la estrategia de sostenibilidad de cada entidad. Los estados financieros ya no pueden ser estructurados ni auditados de forma aislada a los objetivos de gobernanza y mitigación de riesgos de la alta gerencia.
La falta de una norma NIIF unificada y explícita para el tratamiento del carbono traslada al profesional contable, al contralor y al director financiero la responsabilidad de actuar bajo un criterio analítico avanzado. Una elección contable errónea —por ejemplo, clasificar como inventario corriente un derecho de carbono destinado a la compensación de pasivos de largo plazo (NIC 37)— distorsiona métricas esenciales del negocio como el capital de trabajo, los índices de liquidez y el perfil de riesgo ante bancos e inversionistas internacionales. Por consiguiente, la revelación en las notas explicativas debe reflejar con total transparencia la política contable adoptada, mitigando los riesgos de asimetría informativa o el cuestionamiento por greenwashing financiero en los mercados de capitales.
El nuevo rol del profesional financiero
La evolución de los criterios ESG confirma que la contabilidad ha superado el paradigma del registro histórico para consolidarse como el eje estratégico de la integridad corporativa. En este nuevo entorno económico, el personal gerencial, los contadores, contralores y directores financieros tienen la obligación ineludible de evolucionar técnicamente para asimilar los impactos cuantitativos derivados de las estrategias sostenibles. El dominio avanzado del marco NIIF y la correcta resolución de la «trivia contable» de los créditos de carbono —distinguiendo rigurosamente cuándo operar bajo la óptica de intangibles, inventarios, provisiones o derivados financieros— resulta indispensable para asegurar la transparencia, la comparabilidad de los estados financieros y la mitigación de los riesgos de greenwashing ante un mercado global crecientemente fiscalizador.
“La contabilidad ha superado el paradigma del registro histórico para consolidarse como el eje estratégico de la integridad corporativa.”
Por consiguiente, el profesional financiero moderno debe abandonar el rol pasivo de cumplimiento administrativo y liderar la gobernanza corporativa institucional. Estar preparado para presidir discusiones de alto valor técnico ante accionistas, directores y comisiones de auditoría faculta a la gerencia no solo para emitir alertas tempranas de riesgo sistémico, sino para proponer modelos de negocio eco-eficientes que capturen ventajas competitivas de largo plazo. En un ecosistema empresarial interconectado, la capacidad de traducir los compromisos ambientales en métricas financieras sólidas y auditables constituye la herramienta definitiva para guiar el crecimiento de las organizaciones bajo una auténtica y transparente tinta de éxito sostenible.