Una infraestructura que llega en 2026
En el año 2026 el Banco Central del Ecuador (BCE) debe poner en producción el Sistema de Pagos Inmediatos (SPI). Se trata de una infraestructura que permitirá, en segundos, transferir dinero entre cuentas de distintas entidades, durante las veinticuatro horas del día, los siete días de la semana. Una precisión: en Ecuador la sigla SPI designó durante años al Sistema de Pagos Interbancario, de liquidación diferida; aquí se reserva para el sistema de pagos inmediatos.
La pregunta relevante no es si la infraestructura funcionará, sino ¿Para quién? El Global Findex 2025 del Banco Mundial ofrece el dato que ordena el debate: el 65% de los adultos ecuatorianos tiene una cuenta financiera, pero el 43% sigue pagando sus servicios básicos en efectivo y solo el 15% lo hace desde el teléfono celular. La brecha ecuatoriana es de uso y de calidad del servicio, no de acceso a la infraestructura. Y las brechas de uso no se cierran con tecnología: se cierran con política pública.
Para responder esa pregunta conviene mirar el caso del Perú, más que la experiencia brasileña con el Pix (el ecosistema estatal de pagos inmediatos de Brasil). Con alta informalidad y penetración desigual de los servicios financieros, el Perú recorrió entre 2022 y 2026 exactamente la secuencia que Ecuador inicia ahora; y, sobre todo, allí el banco central regula y lidera el proceso sin operar la infraestructura, condición institucional mucho más próxima a la ecuatoriana. No es un modelo a replicar, sino un contrafactual documentado.
Ecuador no parte de cero
Entre enero y junio de 2026, el Sistema de Pagos Interbancario canalizó USD 104.617,8 millones en 56,3 millones de operaciones, el valor creció 14,6% y el número de operaciones cayó 2,9% frente al año anterior. En paralelo, la Cámara de Compensación Especializada —que liquida transferencias en tiempo real, billetera móvil, tarjetas y operaciones de cajeros automáticos— movió USD 14.178,7 millones, un 13% más que en 2025 y casi siete veces los USD 2.107,0 millones del primer semestre de 2019.
En contraste: el cheque retrocedió de USD 26.796,7 a USD 17.332,9 millones, y el número de cheques compensados cayó de 15,1 millones en 2016 a 6,4 millones en 2026.
Gráfico 1
Ecuador: evolución medios de pago, primer semestre 2019-2026
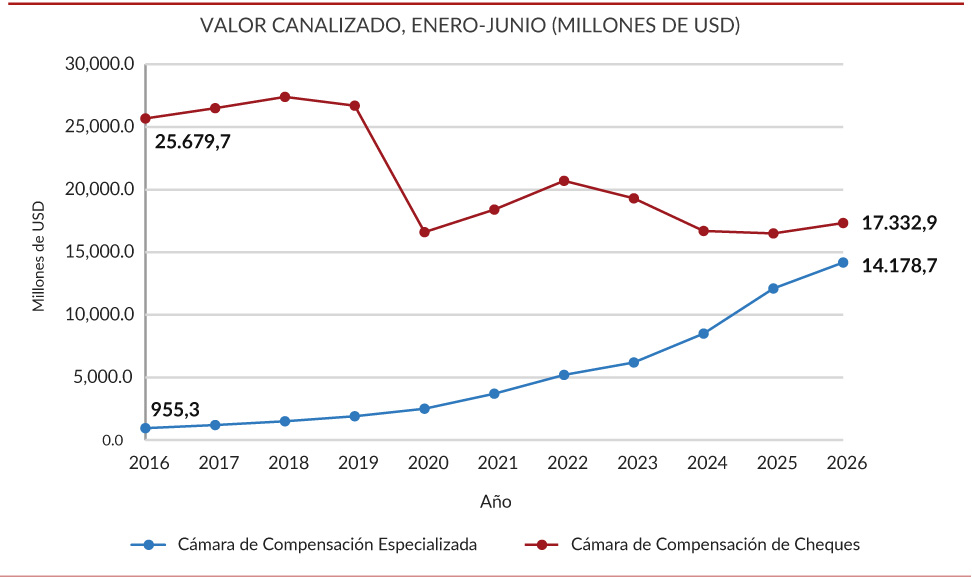
La lectura conjunta es clara, los pagos de bajo valor ya migraron de la compensación diferida al canal de tiempo real, antes incluso de que el SPI entre en producción, y ese mérito corresponde en buena medida a bancos y cooperativas de ahorro y crédito, particularmente desde la pandemia COVID-19. Pero que el sector financiero privado haya sido el catalizador no basta, para que la infraestructura incluya, hay que orientarla deliberadamente hacia quienes están fuera.
«Los pagos de bajo valor migraron al canal de tiempo real antes de la implementación del SPI.»
El marco normativo ha avanzado, ya que la Resolución JPRFM-2026-029-M, del 18 de junio de 2026, consagra la irrevocabilidad de la orden de pago una vez aceptada; define el pago en tiempo real como servicio continuo de veinticuatro horas los siete días de la semana; hace obligatorios los estándares de códigos QR (Quick Response code), e introduce la portabilidad de la llave de pago entre redes. Garantía de competencia que impide que el identificador del usuario quede cautivo de la entidad donde lo registró por primera vez. No se trata de una preferencia técnica, la modernización del sistema de pagos forma parte de la agenda comprometida por las autoridades ante el Fondo Monetario Internacional (FMI) y reiterada en los exámenes sucesivos del acuerdo.
Cuatro palancas para un entorno habilitante
Aprovechar el SPI exige reducir la fricción transaccional y alinear los incentivos del ecosistema me-diante cuatro elementos que se refuerzan entre sí.
1. La elaboración de un diseño reglamentario procompetitivo que abarque los siguientes cam-pos: supervisar que la interoperabilidad se ejecute de verdad en el mercado, calibrar la debida diligencia de las cuentas de bajo valor conforme a su riesgo —con procedimientos escalona-dos de conocimiento del cliente que no se conviertan en mecanismos de exclusión rural—, eliminar las barreras operativas de entrada de las empresas de tecnología financiera e imple-mentar estándares internacionales como ISO 20022 para normalizar los mensajes y habilitar el procesamiento automatizado, y el protocolo 3-D Secure (un sistema de autenticación de tres dominios) de EMVCo (el consorcio regulador global formado por Euromoney, Visa y Master-card) como capa antifraude en el comercio electrónico.
2. Cooperación público-privada, particularmente pertinente en un país donde el sistema finan-ciero privado ha sido el catalizador del proceso. Esto implica fortalecer los espacios controla-dos de pruebas y los centros de innovación, y considerar incentivos verificables tanto a los comercios —subvenciones para terminales de punto de venta, créditos en el impuesto al valor agregado (IVA) por transacciones electrónicas— como a los consumidores.
En el marco de esta cooperación, el tema de tarifas debe contener dos elementos importantes:
- Las tarifas no pueden lesionar la sostenibilidad de los proveedores ni la calidad de los productos.
- No pueden convertirse en una fuente de exclusión financiera.
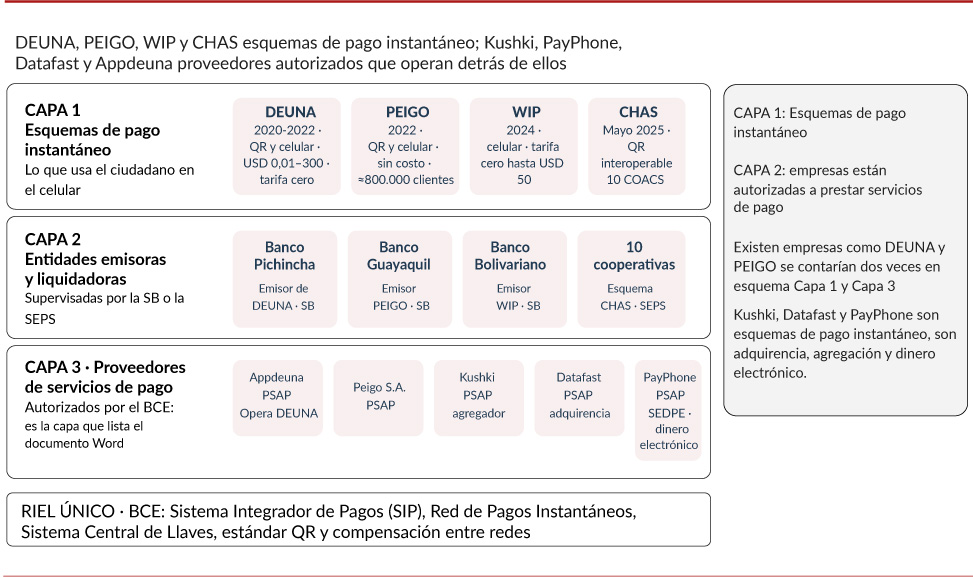
Gráfico 2
Ecuador: principales participantes en los pagos digitales
3. Entender la innovación en función del bienestar del consumidor, promoviendo esquemas de banca abierta que permitan compartir datos financieros con terceros autorizados, bajo altos protocolos de seguridad y consentimiento expreso del titular. De esta forma, se preserva la igualdad de condiciones mediante la separación funcional entre el operador y el regulador de la infraestructura.
4. Proveer una dimensión y vinculación transfronteriza, que en una economía dolarizada no admite demora. Observamos que, en el primer trimestre de 2026, Ecuador recibió USD 1.856,7 millones por remesas, frente a USD 431,5 millones de inversión extranjera directa. Esto implica una diferencia de más de cuatro veces.
Qué hizo el Perú y qué resultados obtuvo
El Banco Central de Reserva del Perú (BCRP) no opera la infraestructura, pero la regula y lidera el proceso, articulando con la Superintendencia de Banca, Seguros y AFP (SBS) y con la industria la fijación de normas, estándares de seguridad, indicadores de calidad y lineamientos de experiencia de usuario. El Fondo Latinoamericano de Reservas (FLAR) califica ese enfoque como progresivo y colaborativo —metodologías ágiles, seguimiento continuo y mesas técnicas— y le atribuye una implementación de baja fricción incluso en entornos tecnológicos heterogéneos.
Gráfico 3
Principales sistemas y acuerdos de pago en Perú
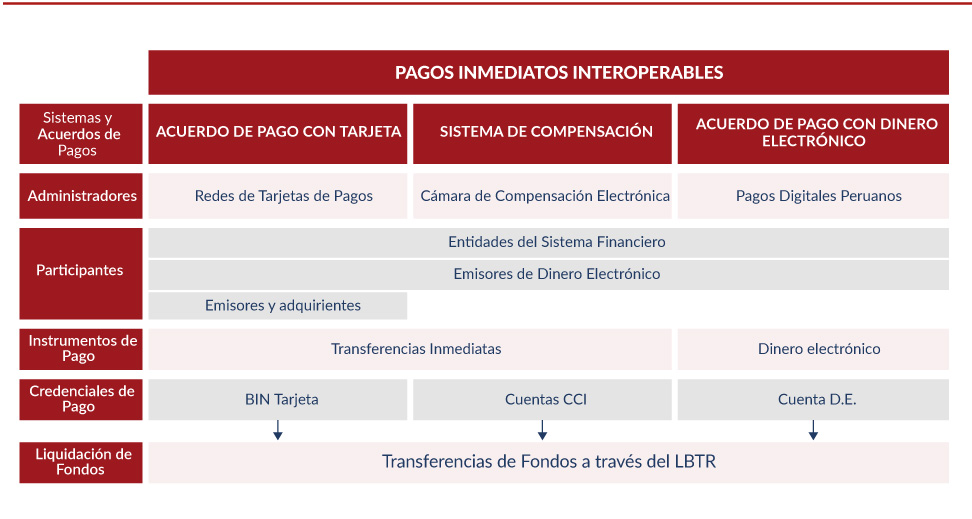
La estrategia se desplegó en cuatro fases. La primera logró la interoperabilidad entre las dos billeteras de mayor tamaño mediante alias telefónico y consulta de directorios, con más de 131 millones de transacciones en junio de 2025. La segunda incorporó las transferencias inmediatas con número de celular y códigos QR desde la banca móvil de bancos, cajas y financieras, con 51 millones de transacciones en ese mismo mes. La tercera extendió la interoperabilidad a las cuentas de dinero electrónico. La cuarta, en desarrollo, apunta a un modelo de iniciación de pagos que facilite el ingreso de nuevos participantes. El primer semestre de 2025 cerró con más de 186 millones de transacciones interoperables mensuales.
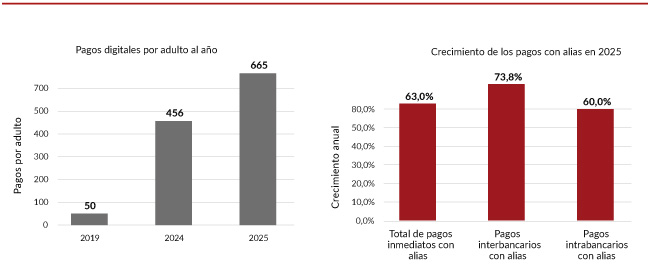
Los resultados son medibles: en 2025 el número de pagos digitales por adulto alcanzó 665, con un crecimiento de 45,8% respecto de 2024 y de 1.230% frente al nivel prepandemia, equivalente a 1,8 pagos diarios por adulto. Los pagos inmediatos con alias crecieron 63,0 % y su participación en el total de pagos de bajo valor pasó del 66,3% al 73,6%. El dato decisivo es otro: los pagos interbancarios crecieron 73,8% frente al 60,0% de los intrabancarios. La interoperabilidad no solo existe en la norma, está operando.
Gráfico 4
Perú: evolución pagos digitales por adulto y pagos inmediatos con alias
Para la calidad del servicio, Perú aprobó lineamientos de experiencia de usuario tras identificar prácticas como —barreras de entrada, dependencia del área de soporte para obtener trazabilidad y obstáculos innecesarios en el flujo del pago—, emitió un reglamento de niveles de calidad con indicadores y acuerdos de nivel de servicio obligatorios. En diciembre de 2025, aprobó un Reglamento General del Sistema Nacional de Pagos que amplió sus facultades para requerir sustentos tarifarios y sancionar incumplimientos. En 2026 añadió dos reglas: La primera es que, antes de confirmar la operación, el sistema muestre al pagador el nombre del beneficiario asociado al alias.
“Ecuador cuenta desde 2022 con una Ley Fintech, pero aún no dispone de un régimen operativo que precise interfaces, consentimientos y niveles de calidad.”
La segunda dispone que ninguna entidad pueda bloquear, retrasar o limitar injustificadamente una transferencia por el solo hecho de que el usuario opere con otra.
A esa primera capa —mover el dinero— el Perú añadió una segunda, la hoja de ruta de finanzas abiertas de la SBS, que mueve el dato bajo consentimiento libre, previo, informado y revocable, y habilita que un tercero autorizado inicie el pago desde la cuenta del cliente. Sin ella, el pago cuenta a cuenta corre el riesgo de quedar confinado a la aplicación de cada entidad y de no competir con la tarjeta en el comercio electrónico.
El FLAR advierte: el Perú conserva retos importantes, dependencia del efectivo, baja educación financiera digital, heterogeneidad tecnológica entre participantes, resistencia a homogenizar la experiencia de usuario y uniformización pendiente del estándar EMVCo para códigos QR. El FLAR complementará con un piloto de dinero digital, dirigido a regiones de baja bancarización que en diciembre de 2025 registraba 172 mil usuarios activos un instrumento diseñado para la población excluida.
Ecuador cuenta desde 2022 con una Ley Fintech (reglamentada), que reconoció la figura del iniciador de pagos; sin embargo, no dispone todavía de un régimen operativo que precise las interfaces, los flujos de consentimiento y los niveles de calidad exigibles, ni de un diagnóstico público sobre el grado de preparación del mercado. Los resultados peruanos se explican por la institucionalidad preexistente, los entregables cuantificables y el trabajo coordinado con la industria financiera con el foco en mejorar el servicio al usuario.
DESAFÍOS PARA ECUADOR
Estos son, en el entendimiento de las autoras, los retos que enfrenta el Ecuador:
1. Multiplicar los casos de uso y los tipos de llave, incorporando desde el diseño el cobro recurrente, el pago programado, la solicitud de pago, los pagos masivos y el pago a instituciones públicas, y admitiendo más de un identificador por titular con controles antifraude proporcionales.
2. Ordenar el despliegue del nombre del beneficiario; el dato ya es campo obligatorio en la mensajería adoptada en marzo de 2026 y la validación ya condiciona el procesamiento del pago, de modo que solo falta obligar a mostrarlo al pagador antes de confirmar, medida de bajo costo y alto beneficio en un esquema irrevocable.
3. Completar el régimen de reclamos con reglas de esquema compatibles con la irrevocabilidad, un código de seguimiento visible para el usuario e indicadores de calidad exigibles.
4. Resolver la conexión y el fortalecimiento del sector financiero popular y solidario, cuya contribución a la inclusión rural es decisiva. Una infraestructura compartida operada por cajas centrales y redes cooperativas, con acompañamiento técnico y supervisión proporcional al riesgo, sería eficiente, y un piloto focalizado en zonas de baja inclusión financiera.
5. Publicar estadísticas. Desde el primer día, Ecuador quedó fuera del ejercicio econométrico regional del FLAR por no disponer de series de su sistema de pagos inmediatos; indicadores de calidad permitirían corregir el rumbo y situar al país en las mediciones comparadas. Debe sumarse la evaluación de impacto en protección de datos personales. Un directorio nacional de llaves es una base de datos de escala poblacional, y la Ley Orgánica de Protección de Datos Personales exige esa evaluación antes de la entrada en producción.
“Que llegue a serlo no dependerá del código informático, sino de las decisiones de política pública que lo acompañen.”
La reflexión final es la que debe quedar en la mesa: Ecuador, desde el año 2012, conjuntamente con el sistema financiero privado, ha venido construyendo una infraestructura de pagos robusta con una liquidación bruta en tiempo real (LBTR) que incluye pagos de bajo valor. Entonces, para responder a la pregunta inicial, con las reformas propuestas por el BCE ¿para quién funcionará el SPI?, teniendo como referente a la experiencia positiva en esta materia obtenida en el caso peruano, consideramos que el Sistema de Pagos Inmediatos es una oportunidad real para reducir la exclusión financiera en Ecuador, que llegue a serlo no dependerá del código informático, sino de las decisiones de política pública que lo acompañen y de que la modernización del pago se articule con una estrategia ordenada de finanzas abiertas, con educación financiera y digital y con un régimen sólido de protección al usuario. De lo contrario, habremos construido una infraestructura excelente para acelerar los pagos de quienes ya estaban incluidos.
Fuentes: BCE (2026); Banco Mundial, Global Findex (2025); BCRP (2025–2026); SBS Perú (2026); FLAR; Jaramillo Buendía et al. (2025).


